
近期银行倒闭潮对多户型住宅领域的四大影响
硅谷银行和签名银行等机构的倒闭,正在波及多户型住宅市场。本文梳理了区域银行压力、开发融资困境、CMBS波动及利率不确定性等四大关键影响,并援引多位业内高管的观察。
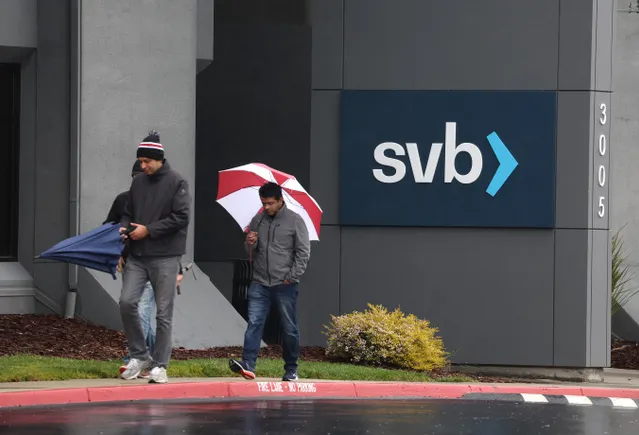
近期,硅谷银行(Silicon Valley Bank)和签名银行(Signature Bank)等机构的倒闭,震动了商业及房地产贷款领域。多户型住宅行业也未能幸免于这场风波。签名银行曾是纽约市公寓贷款的第三大贷方;而据彭博社报道,硅谷银行除了为房地产科技初创企业提供资金外,还向经济适用房投资注入了超过20亿美元的资金。
即便是与这些银行没有业务往来的公寓高管,也在密切关注事态发展。“我们刚刚经历了两家银行的倒闭,”总部位于佛罗里达州劳德代尔堡的开发商、建筑商及管理公司The Altman Cos.的首席投资官蒂姆·彼得森(Tim Peterson)表示,“这些事件背后存在资产负债表管理和业务聚焦方面的孤立问题,你可以说‘这不是会发生在每个人身上的事’。但你绝对必须保持警觉。”
随着尘埃落定,这场银行业危机对公寓市场的全面影响尚未完全明朗,或许要到未来更长时间才能显现。不过,该领域的贷方和借款方已梳理出四个值得关注的要点。
区域银行承压
在寻求建设10,000套经济适用房的过程中,埃迪·洛林(Eddie Lorin)计划在拉斯维加斯启动一个项目。但这位Alliant Strategic Development的创始人兼首席执行官突然面临融资困难。“我们的一位贷款方告诉我,在刚刚发生的事情之后,他们今年绝不可能为1亿美元的施工贷款提供资金,”洛林说,“他们原本打算作为土地贷款方,并顺理成章地成为我们的施工贷款方。”
如今,洛林不得不等待市场波动平息,再另寻资金来源。但许多观察人士认为,要找到愿意放贷的小型银行可能相当困难。“我认为,那些为大量房地产交易提供资金的小型银行,能够提供的资金将会减少,”UC Funds的首席信贷官罗斯·佩默尔(Ross Pemmerl)表示。UC Funds是一家专注于过桥贷款的债务提供机构。
“每个交易都能以最激进的条款获得融资的黄金时代已经结束。”
——蒂姆·彼得森,The Altman Cos.首席投资官
在硅谷银行和签名银行倒闭后,穆迪(Moody's)等评级机构已对小型银行的潜在问题发出警示。随着监管和政治审查对中小型银行的压力加大,洛林认为更多银行将撤离公寓市场。
其他人也持类似观点。“区域银行为公寓行业提供了重要的流动性支持,尤其是在纽约,签名银行去年提供了44亿美元的多户型住宅贷款,”纽约律师事务所Cassin & Cassin LLP的管理合伙人迈克尔·J·赫尔利(Michael J. Hurley Jr.)表示,“因此,我认为你会看到区域银行在向多户型住宅行业提供贷款方面有所退缩。”
开发融资之忧
小型银行的任何放缓都可能影响所有公寓高管,但正如洛林的例子所示,开发商可能首当其冲。“我认为(放缓)更多体现在施工贷款和增值改造资金方面,”佩默尔说。
彼得森指出,即便小型银行仍在发放施工贷款,在当前环境下它们也不会过于激进。他提到,一位贷款方最近告诉他,该行在2021年和2022年已发放了足够多的贷款,足以实现其要求的回报率,因此2023年无需再那么积极。
“2023年大约有250亿美元的多户型住宅证券化贷款到期。”
——迈克尔·赫尔利,Cassin & Cassin LLP管理合伙人
“每个交易都能以最激进的条款获得融资的黄金时代已经结束,”彼得森说,“我们正在回归传统承销和银行家审慎态度的时代。”
在经济适用房领域,开发商需要先落实融资才能获得税收抵免,银行业问题的影响可能尤为严重。“如果你在竞争税收抵免,除非一切都已妥善安排并锁定,否则将面临更严格的审查,”洛林说。
CMBS市场波动
尽管在银行倒闭后的几天里,更大的多户型住宅市场并未出现波动,但商业抵押贷款支持证券(CMBS)和抵押贷款债务(CLO)市场却经历了一些动荡。“第一季度是CMBS/CLO市场活动最低迷的时期之一,我们将其归因于利率上升和商业地产估值的波动,”佩默尔表示,“利率与市场不确定性的结合,导致投资者要求更大的利差,进而推高了底层利差,挤压了回报。”
证券化市场的波动,对过去五年间涌现的一批新贷款方至关重要。“在区域银行之外,有大量依赖资本市场的贷款方,比如CMBS贷款方,”赫尔利说,“过去五年出现了许多重要的非传统贷款方,其中不少都制定了通过CLO退出的资本市场策略。”
“如果(银行倒闭)传导至市场,并可能抑制利率的急剧上升,那从长远来看,乃至在2023年,都可能利好商业地产市场。”
——罗斯·佩默尔,UC Funds首席信贷官
如果证券化市场企稳,赫尔利认为部分CMBS和过桥贷款方将重返市场。“我认为CMBS、过桥贷款以及房利美和房地美将能够填补区域银行可能留下的部分流动性缺口,”赫尔利说。
如果小型贷款方淡出,这一点可能至关重要。“2023年大约有250亿美元的多户型住宅证券化贷款到期,”赫尔利指出,“市场对融资的需求是客观存在的。你不能把每个问题都往后推。你需要来自借款人、夹层贷款方和优先抵押贷款方的新鲜资本。”
利率不确定性
现在判断最近的银行倒闭将如何影响公寓交易量还为时过早。但根据数据公司MSCI Real Assets的数据,1月和2月的公寓销售同比分别下降了71%和76%,交易活动要变得更冷清恐怕很难。
如果有什么影响的话,硅谷银行和签名银行的问题可能会推迟任何反弹,南达科他州米诺特市REIT公司Centerspace的首席执行官安妮·奥尔森(Anne Olson)表示。她最初预计,在开发商被迫出售项目的推动下,交易市场将在第三季度复苏。“我确实认为,最近这些倒闭事件以及过去30天发生的情况,会使其稍有延迟,”奥尔森说。
奥尔森认为,在销售市场回暖之前,“人们需要知道利率的上限在哪里,或者至少大致知道上限在哪里”。许多观察人士认为,银行倒闭最终可能迫使美联储暂停加息。3月,美联储将利率上调了25个基点,但暗示加息可能接近尾声。
如果这种情况发生,许多公寓高管预计交易活动将回升。“如果(银行倒闭)传导至市场,并可能抑制利率的急剧上升,那从长远来看,乃至在2023年,都可能利好商业地产市场,”佩默尔说。
点击此处订阅,即可在每个工作日于收件箱中收到此类多户型住宅及公寓行业资讯。


