
哈佛2026年住房报告七大要点:建设放缓、空置率上升与成本负担加剧
哈佛联合住房研究中心2026年住房报告显示,经济逆风削弱住房需求,建设活动低迷,空置率回升但仍低于历史均值。租金成本负担创纪录,低收入家庭面临严峻住房短缺,联邦援助不足,而各州正以前所未有的力度推进住房改革。
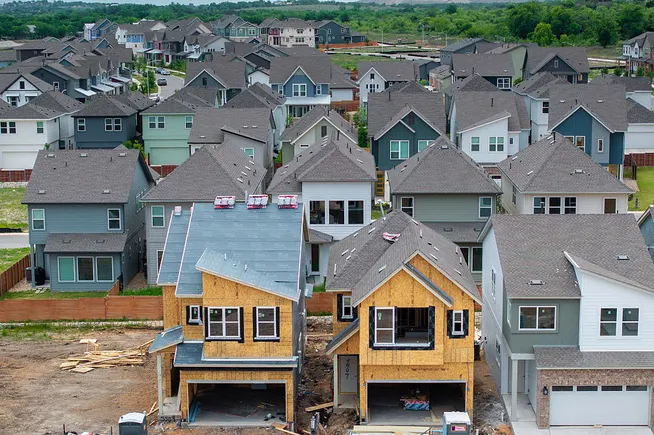
地方政府领导人将住房列为当前首要关切,但哈佛联合住房研究中心《2026年全美住房状况》报告的主要作者Daniel McCue表示,2026年的住房活动“低迷”。
“建设量下降,房屋销售持平,成本负担上升,”McCue在周三报告发布后的小组讨论前表示。
以下是报告的七大要点。
1. 经济条件削弱住房需求
McCue指出,今年的报告显示经济逆风体现为需求不足。消费者信心、就业增长和家庭增长均大幅下滑。因此,新建住房建设放缓,独栋住宅建设下降7%。多户住宅建设虽强于预期,但“未能克服2024年的急剧下滑”,报告称。“不确定性和就业市场放缓也影响住宅流动性,这是住房需求的另一个驱动因素,目前也在下降,”报告指出。
2. 空置率上升
库存增加也导致住房建设放缓。在2022年和2023年触及历史低点后,全国业主和租户空置率上升,2026年第一季度分别达到1.1%和7.3%。但两个比率仍低于历史平均水平,表明仍需“至少数十万套”住房以满足需求,报告称。趋势在全国范围内不一致,反映区域住房生产水平,南部空置率反弹最大,中西部最小。
3. 最低收入群体受影响最严重
2024年,成本负担租户数量达到创纪录的2270万,占49%,其中1210万(26%)为严重成本负担。成本负担业主比例也持续上升,2024年达到2070万,自2019年以来增加400万。
成本负担在中收入家庭中上升最快。但报告称,1100万最低收入家庭面临“最严重且最棘手的住房短缺”,他们只能竞争380万套在其价格范围内的租赁单元。
4. 住房拥有率下滑
尽管库存增加带来轻微价格增长缓解,但高成本使住房拥有率连续第二年下降,去年降至65.2%。下降最大的是年轻人,35岁以下业主仅37%,而2022年为39%。自2020年以来,全国房价已上涨超过一倍。
5. 低租金单元正在消失
空置率上升导致全国租金自2021年以来首次下降。但经通胀调整后,月租金低于1000美元的单元数量在2014年至2024年间下降超过30%,损失700万套。随着未来十年更多低收入住房税收抵免到期,这一数字预计将进一步下降。该数据是报告中最“令人震惊的发现”之一,JCHS常务董事Chris Herbert在小组讨论中表示。“这主要意味着它们因通胀和紧张市场而流失,”他说。“当我们可能不再需要那么多新增供应时……我不想忽视这样一个事实:解决可负担住房需求不仅通过建设,还要通过保护策略。”
6. 联邦资金水平不足以应对持续需求
报告称,只有四分之一的极低收入家庭获得联邦住房补贴,截至2023年,仍有1380万符合条件的家庭(包括近900万“最严重住房需求”家庭)未获援助。“联邦租金援助仍然严重资金不足,”报告指出。
7. 各州以前所未有的力度推进住房政策
报告称,各州首次积极参与住房讨论。报告重点提及华盛顿州、佛蒙特州和缅因州通过全面的全州改革,允许在原先仅限独栋住宅的地块上建设小型多户建筑,并指出阿肯色州和爱荷华州推进授权在住宅地块上建设附属住宅单元。肯塔基州、缅因州、马里兰州和罗德岛州在推进预制住房方面也取得进展。
“这确实是新现象,”全国州住房机构理事会执行主任Stockton Williams在小组讨论中表示。“各州通常在全州住房政策讨论中缺席,”但如今全国各州“正在住房问题上采取前所未有的行动,”他说。