
卡姆登首席执行官谈阳光地带增长战略及EQR-阿瓦隆湾合并
亚历克斯·杰塞特于三月成为卡姆登物业信托的第二任首席执行官,他分享了对阳光地带市场的展望、削减华盛顿特区和休斯顿敞口的计划,以及他认为维夫马克合并对卡姆登战略无影响的看法。
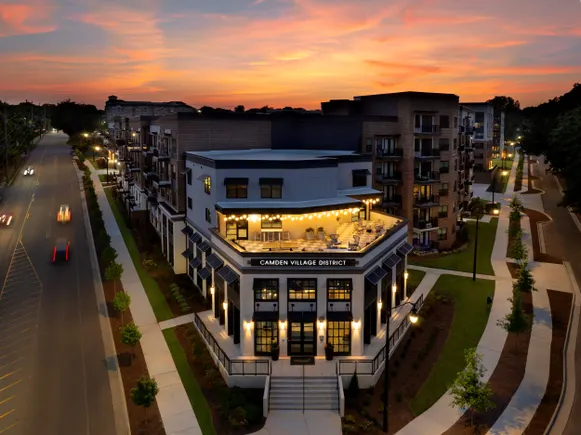
亚历克斯·杰塞特登上卡姆登房地产信托公司高层之路并非偶然。刚出校门时,他在德克萨斯州科默里卡银行的房地产贷款部门工作,首次接触到这家总部位于休斯顿的房地产投资信托基金(REIT)时,对方是客户,他立刻被其吸引。
“我们贷款给卡姆登,我记得拜访卡姆登时,心想‘我真的很喜欢这些人,我觉得我宁愿站在那一边而不是这一边’,”杰塞特告诉Multifamily Dive。“我设法争取到一次面试机会,然后被聘为分析师。”
事实证明这个决定是正确的。“我一进卡姆登,就对自己说,‘我到家了。这正是我应该待的地方,’”他说。“我可以诚实地说,27年来,我从未想过要去别处看看。”
杰塞特的奉献得到了回报。3月,卡姆登宣布杰塞特将成为这家拥有44年历史的公司历史上的第二位CEO,接替联合创始人兼董事会执行主席里克·坎波。他承认这份传承的分量。
“卡姆登是少数仍有创始人深度参与的REIT之一,”杰塞特说。“尤其是里克,他个性非常鲜明,非常引人注目。所以,当然与里克以及(联合创始人)基思(·奥登)有着紧密联系。尽管基思即将退休,但与基思的这种联系短期内不会消失。”
尽管坎波和奥登几十年来一直是驱动力,但杰塞特指出,过去20年里,他参与了每一项重大决策。他坚称,在他的领导下,卡姆登将继续是一个绝佳的工作场所,提供绝佳的居住公寓,并成为一家值得投资的好公司。
“我们不会去修复没有坏的东西,”杰塞特说。“我们会继续做我们正在做的事情。”
这并不意味着不会有战略转变。卡姆登是90年代初IPO浪潮中最后几家主要的公寓REIT之一,最近通过将包含11处物业、共3620套单元的资产组合以16亿美元出售给贝莱德管理的工具,退出了南加州市场。
“我们将这些收益再投资于我们的阳光地带市场,因为我们相信从长远来看,阳光地带绝对会表现更佳,”杰塞特说。“我们还用部分收益回购我们自己的股票,因为目前我们是一个强烈‘买入’的标的,不幸的是,或者幸运的是,取决于你站在哪一边。”
在此,杰塞特与Multifamily Dive谈论了该REIT对阳光地带的乐观态度、其希望买卖资产的地点,以及Equity Residential与AvalonBay Communities合并的影响。
本次采访经过编辑,以保证简洁和清晰。
MULTIFAMILY DIVE:是什么让您对阳光地带如此乐观?
亚历克斯·杰塞特:过去40到50年里,一直有人口从东北部和太平洋西北部直接流向阳光地带。这种情况不会改变。我们的业务非常简单。如果你考虑我们业务的需求驱动力,那就是人口增长和就业增长。因此,你应该正好处在需求驱动力所在的地方。如果你看看人口增长和就业增长最大的市场,它们都是阳光地带市场。
如果让我在投资一个供应量低但需求量也低的市场,与投资一个需求量大且有时供应量也大的市场之间做选择,我总会选择需求量大、有时供应量也大的那个。那就是阳光地带。
你只需看看过去10年的股东总回报率,再看看排名靠前的公司。当你观察六大多户住宅公司时,会发现就是阳光地带的公司。它们持续表现优异。所以这正是我们在做的。我对阳光地带未来的发展非常非常乐观。顺便说一句,我们如此乐观,这就是为什么我们退出加州,并将这些收益再投资于阳光地带市场。
既然您已经离开了加州,您是否觉得在其他地方的投资比重过高?
我们现在涉足13个主要市场。我们最大的市场是DMV(华盛顿特区、马里兰州和弗吉尼亚州)。第二大市场是休斯顿。我喜欢这两个市场,但它们都占我们NOI的10%以上。我不希望任何一个市场超过我们NOI的10%。所以我们会稍微降低在这两个市场的敞口。这与市场质量完全无关,只是为了确保我们进行适当的多元化。
正如Elme的销售过程所示,华盛顿特区目前是一个难以处置资产的市场。这会让您担忧吗?
关于多户住宅,它确实是一个资产类别的故事。Elme的房地产类型与我们在DMV拥有的非常不同,而且我认为,显然,Elme看到的是,在DMV,B-级多户住宅的(深度)出价并不深。那不是我们拥有的。我们拥有的是更高等级的多户住宅。
顺便说一句,还有其他方法可以减少对某个市场的敞口。其中之一是增加在其他市场的敞口,达到完全相同的效果。所以我们在做事方式上会非常有选择性。

我们要确保,如果降低敞口的方式是机会主义地在边缘进行削减,那么我们会以适当的方式进行削减,确保我们投放市场的资产具有吸引力。在经历了加州交易之后,我学到的一件事是,对优质多户住宅的需求仍然非常非常非常强劲。
您希望在哪里扩张?
纳什维尔是我们最小的市场。我绝对想增加在纳什维尔的投资。我绝对想增加在奥斯汀的投资。很多人对奥斯汀感到紧张。我对奥斯汀非常乐观。美国每个25到34岁的人都想住在两个市场之一。要么是奥斯汀,要么是纳什维尔。他们现在面临的问题是供应过剩。
但当供应消失时,需求会持续存在,并且会非常强劲。所以我们希望增加在这两个市场的敞口,然后我看看我们其他的市场,我觉得它们就像我们的孩子。我一视同仁地爱它们。虽然有时我会对其中几个感到恼火,但我对它们一视同仁,并希望看到我们在所有市场都增加房地产投资。
AvalonBay与Equity Residential(现为Vivmark)的合并对卡姆登有何影响?
这对我们完全没有影响。请想一想。Equity和Avalon都曾公开评论说,他们将尝试增加在阳光地带的敞口。我认为这在很大程度上是因为他们看到了我们和Mid-America获得的超额回报,所以我们将接受模仿。
但他们现在所做的,实际上是在沿海策略上加倍下注,我认为这对我们来说确实没什么影响。我确实认为,这剥夺了股东的一些选择权。
“如果让我在投资一个供应量低但需求量也低的市场,与投资一个需求量大且有时供应量也大的市场之间做选择,我总会选择需求量大、有时供应量也大的那个。那就是阳光地带。”
— 亚历克斯·杰塞特,卡姆登房地产信托公司CEO
我认为投资卡姆登的股东之所以投资卡姆登,是因为我们在阳光地带的敞口、我们的运营专长以及我们的开发能力。我认为与Vivmark相关的任何事情都不会改变这一点。
在其他电话会议上也有人问过我这个问题,我一直说的是,更大并不更好。更好才是更好。我喜欢我们现在的规模,因为我们可以轻松地做几件事并创造阿尔法收益。当你的规模是现在的数倍时,要做任何真正能改变大局的事情就变得非常困难了。总有那句老话,改变或移动一艘大战舰需要付出很多。我宁愿做一艘灵活的摩托艇,我认为这正是我们现在的状态。我认为这给了我们最好的机会去做真正能产生影响的事情。
您预计这会成为公寓领域并购的催化剂吗?
我不这么认为。我真的不这么认为。我认为Equity-Avalon是一个非常独特的案例,独特之处在于这是一次对等合并。我只是不认为这将成为真正改变现状的任何类型的催化剂。
顺便说一句,如果我是投资者,我不会希望进一步整合。想想你今天的投资者,至少还有选择性。根据你的方法不同,你有选择。如果我们都开始继续整合,那种选择性就消失了。所以我认为这不会发生。而且,我认为我们目前的状态最适合我们的股东。
你预计股票回购会持续多久?
我们的交易价格相对于重置价值有显著折价,相对于资产净值也有显著折价,因此,回购股票非常有意义。当我们出售加州资产时,因为我们是REIT,大额收益会有税务影响。所以我们想最大化税务效率。我们最大化税务效率的方式是基本上以16.25亿美元出售,其中10亿美元用于通过1031交换回购多户住宅资产,并用差额回购我们的股票。
我实际上最终买了7亿美元而不是6亿美元,因为我实在忍不住。所以就是这样。现在我希望这不会持续太久。我希望我们的股价能迅速回升,然后我们可以回到开发和收购房地产,通过这种方式为股东创造价值。但在这个时间点,回购股票对我们来说是一个绝佳的机会。
点击 此处 注册,每个工作日将此类多户住宅和公寓新闻发送到您的收件箱。